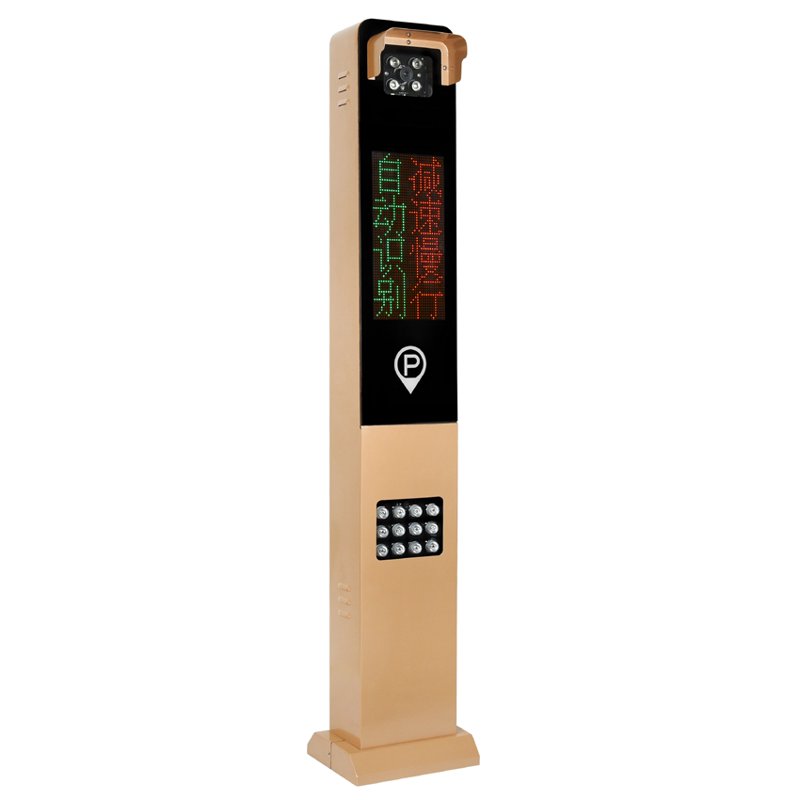
在智慧停车产业链中,车牌识别一体机长期扮演着"入口守门人"的角色。过去五年,这一设备从单一的视频采集单元,逐步演化为集图像处理、边缘计算、协议对接于一体的前端智能节点。据行业研究机构统计,2023年国内车牌识别设备市场规模已突破42亿元,年复合增长率维持在13%以上,其中一体机形态占比超过六成。数字背后,是技术路线与场景需求的双重驱动。
一、识别率的"最后一公里":算法之外的结构性难题
业内常以"识别率99%"作为产品卖点,但实际部署中的表现往往受制于环境变量。某华东地区商业综合体在2022年的改造项目中披露,其地下车库入口在逆光时段的识别失败率一度达到7.3%,主要成因并非算法精度不足,而是补光策略与相机安装角度不匹配。这一案例说明,车牌识别一体机的性能边界,更多取决于光学设计、触发逻辑与现场工程的协同。
当前主流方案通过宽动态传感器与自适应补光灯的组合,将强光抑制能力提升至120dB以上;同时,视频触发与地感触发并行的双模机制,将误触发率控制在千分之三以内。海德威视科技在多个路内停车系统项目中采用的车牌识别一体机,即通过前端算力下沉实现车牌定位与字符分割的本地化处理,减少了对后端平台的依赖,在网络波动场景下仍能保持稳定输出。
二、从设备到节点:一体机的系统集成价值
车牌识别一体机的真正价值,在于其作为智慧停车平台数据入口的枢纽地位。一台设备需同时完成车牌识别、车型判断、进出场时间戳记录,并与智能道闸、自助缴费机、视频车位引导等子系统完成协议级联动。某华南城市的路内停车系统改造数据显示,采用一体化前端设备后,泊位周转率提升约18%,人工巡检成本下降近三成。
这种集成能力的实现,依赖于设备对ONVIF、GB/T 28181等标准协议的支持,以及对停车场管理系统开放接口的适配。值得注意的是,部分老旧停车场在升级时面临协议碎片化问题,一体机厂商需提供多协议转换能力,才能避免"智能孤岛"。行业实践中,支持二次开发接口的设备在系统集成项目中的复用率明显更高。
三、场景分化下的产品逻辑
不同停车场景对车牌识别一体机的需求差异显著。商业综合体侧重高峰期的通行效率,要求识别响应时间压缩至200毫秒以内;路内停车系统则更关注低功耗与无线回传能力,以适应路侧取电困难的现实;而智能充电桩配套的车位管理场景,往往需要将车牌识别与车位锁状态、充电订单进行绑定。这种分化趋势,推动厂商从通用型产品向场景化配置演进。
从技术演进方向看,边缘AI芯片的嵌入使一体机具备了车型分类、车牌颜色识别甚至车辆特征提取的能力,为后续的停车行为分析与数据运营预留了空间。可以预见,车牌识别一体机将不再是孤立的识别终端,而是智慧停车平台在物理世界的感知触角,其价值衡量标准也将从单一的识别准确率,转向全链路数据的完整性与实时性。